Nota fiscal em 2027: por que seu checkout vai precisar do endereço do cliente
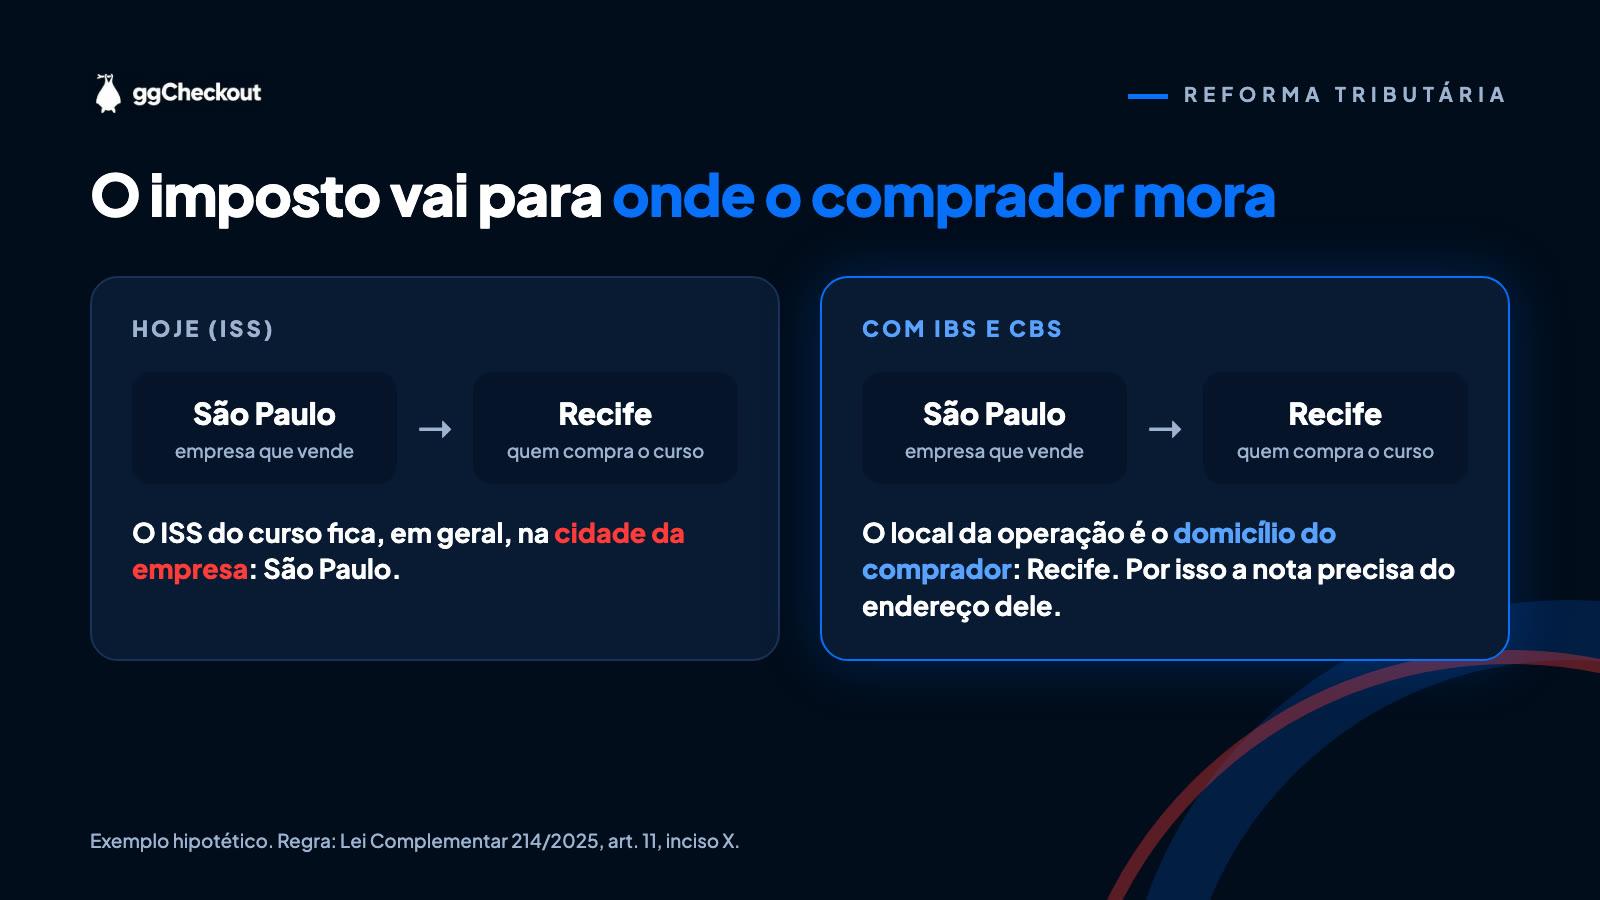
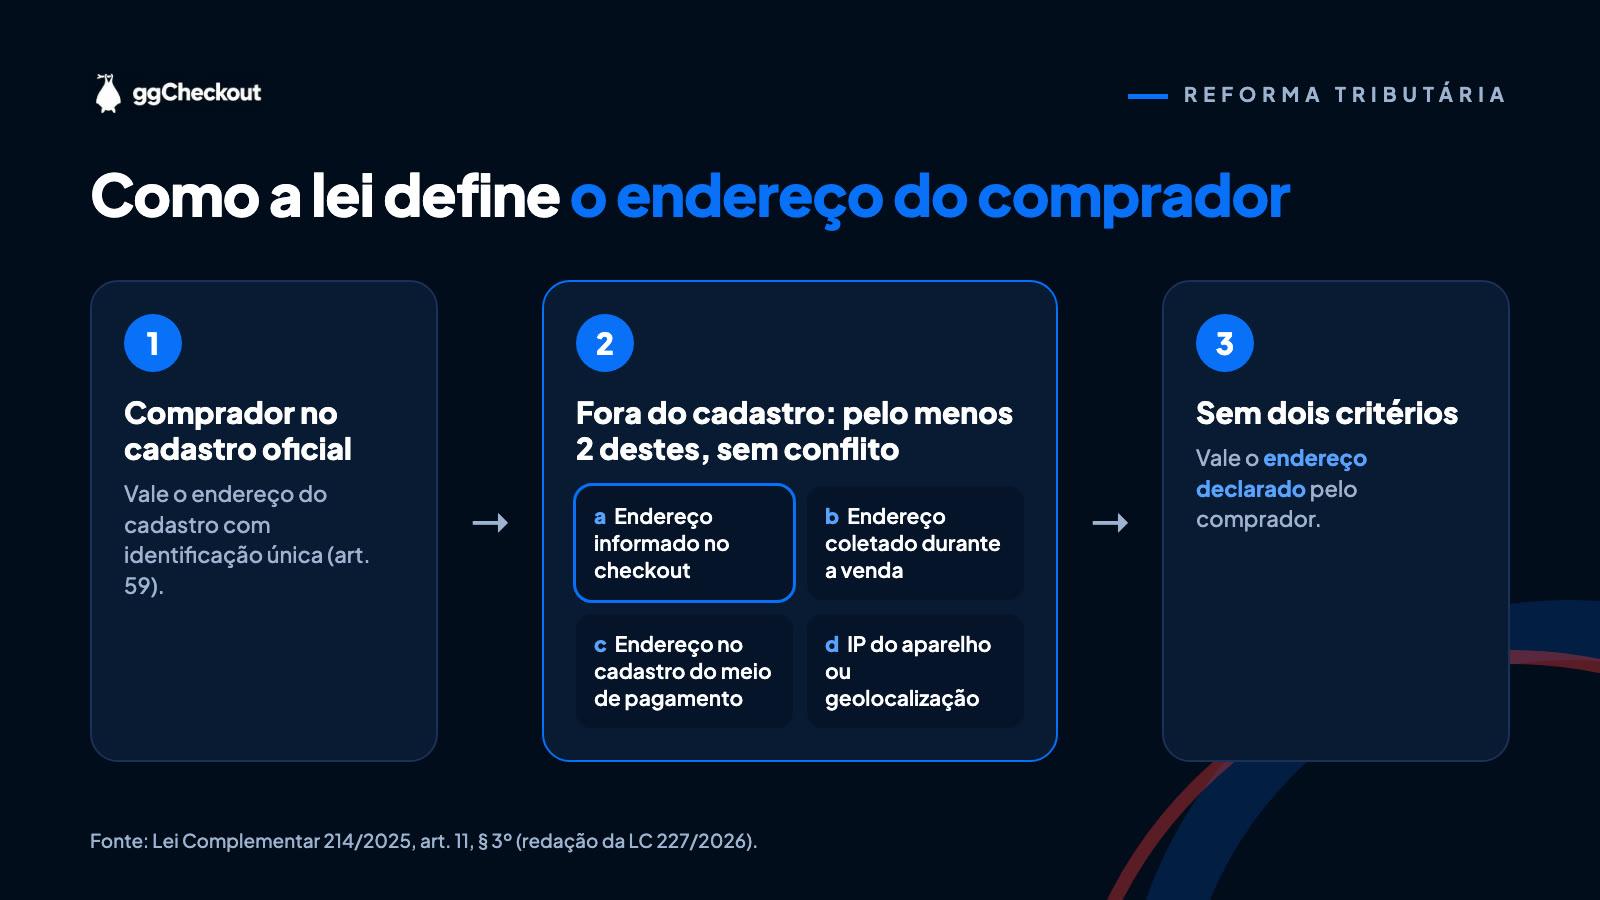
Com a reforma tributária, o IBS e a CBS de um curso, ebook, assinatura ou outro serviço digital vendido pela internet são devidos no lugar onde o comprador mora, e não onde fica a empresa que vende. Por isso, o endereço do cliente passa a ser dado fiscal: a Lei Complementar 214/2025 manda usar o domicílio do comprador e, quando ele não estiver no cadastro oficial, a combinação de pelo menos dois sinais, como o endereço informado no checkout, o endereço do meio de pagamento ou o IP.
Atualizado em novembro de 2026.
Resumo rápido
- A regra: em serviço e bem digital, o "local da operação" é o domicílio principal do comprador (LC 214/2025, art. 11, inciso X).
- Comprador sem cadastro oficial: vale a combinação de pelo menos 2 critérios entre endereço declarado, endereço coletado na venda, endereço do cadastro do meio de pagamento e IP ou geolocalização (art. 11, § 3º).
- Sem dois critérios: vale o endereço que o comprador declarou.
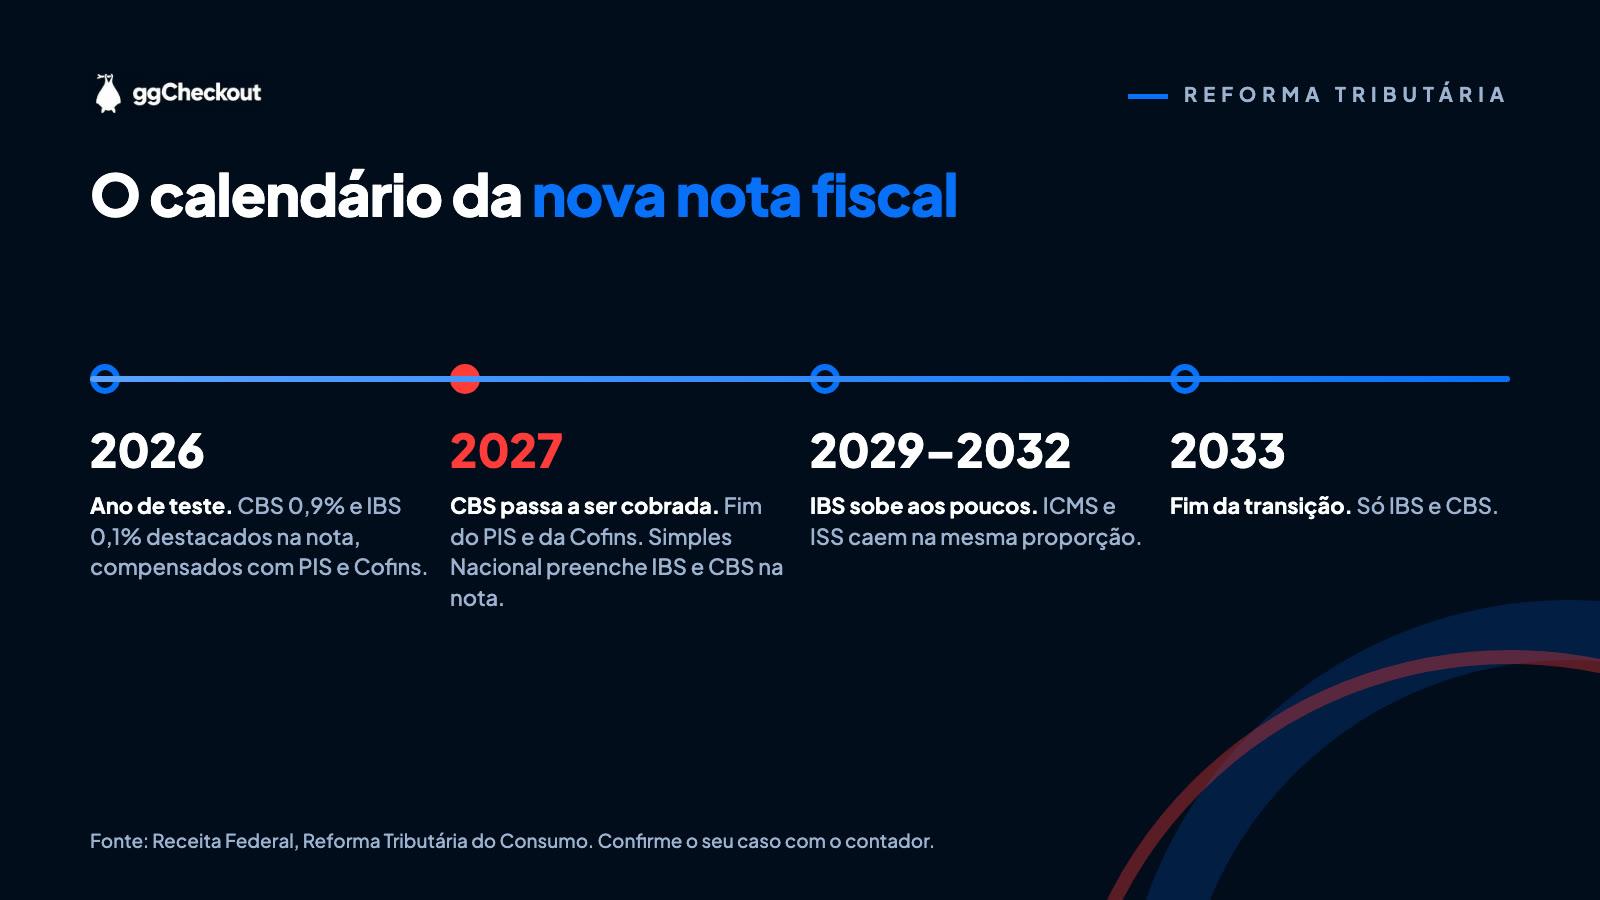
- Quando pesa: 2026 é ano de teste. Em 2027 a CBS passa a ser cobrada e, a partir de 4 de janeiro, a NF-e do Simples e do MEI sem os campos de IBS e CBS é rejeitada. O IBS sobe aos poucos de 2029 a 2032.
- Na prática: quem vende online precisa guardar onde o comprador mora. Um checkout que pede só nome e e-mail deixa a nota sem a informação que a lei pede.
- Regime, código de serviço e alíquota: confirme com o seu contador.
O que mudou: o imposto vai para onde está o comprador
Hoje, quem vende curso online com CNPJ paga ISS, em geral, para o município onde a empresa está. Na reforma, o ISS e o ICMS dão lugar ao IBS, e o PIS e a Cofins dão lugar à CBS. A lógica muda junto: o imposto passa a ser do lugar de consumo.
Nykollas Kawan — CMO at ggCheckout